Domain carbonyl.de kaufen?
Wir ziehen mit dem Projekt
carbonyl.de um.
Sind Sie am Kauf der Domain
carbonyl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain carbonyl.de kaufen?
Wie lautet die funktionelle Gruppe im Ethanol Molekül?
Wie lautet die funktionelle Gruppe im Ethanol Molekül? Die funktionelle Gruppe im Ethanol Molekül ist die Hydroxylgruppe (-OH), die an das Kohlenstoffatom gebunden ist. Diese funktionelle Gruppe verleiht Ethanol seine charakteristischen chemischen Eigenschaften, wie die Fähigkeit zur Bildung von Wasserstoffbrückenbindungen und zur Reaktion mit anderen Molekülen. Die Hydroxylgruppe macht Ethanol auch zu einem Alkohol, einer Klasse von organischen Verbindungen, die eine Hydroxylgruppe enthalten. Ethanol wird häufig als Lösungsmittel, Desinfektionsmittel und in alkoholischen Getränken verwendet. **
Ist Glasbruch Teilkasko?
Ist Glasbruch Teilkasko? Ja, Glasbruch ist in der Regel in der Teilkaskoversicherung enthalten. Diese Versicherung deckt Schäden ab, die durch äußere Einflüsse wie Steinschlag, Hagel oder Vandalismus verursacht werden. Dazu gehören auch Schäden an der Windschutzscheibe, den Seitenscheiben oder dem Panoramadach des Fahrzeugs. Es ist wichtig, die genauen Bedingungen der Teilkaskoversicherung zu überprüfen, um sicherzustellen, dass Glasbruch tatsächlich abgedeckt ist. In einigen Fällen kann es auch sinnvoll sein, eine zusätzliche Glasbruchversicherung abzuschließen, um umfassend geschützt zu sein. **

Ähnliche Suchbegriffe für Teilkasko
Top-Angebote
Produkte zum Begriff Teilkasko:
-
Struktur und Analyse der abstrakten Schadensberechnung im Kauf- und Mietrecht, Fachbücher von Fritz StengerDer Begriff der abstrakten Schadensberechnung beschäftigt seit dem 19. Jahrhundert Rechtsprechung und Literatur. Im Mittelpunkt der mittlerweile kaum noch zu überblickenden Diskussion steht die Frage, auf welche Weise ein Schadensersatz berechnet werden kann, wenn eine Leistung nicht erbracht wurde, es aber weder zu einem konkreten Deckungsgeschäft kommt noch ein konkret entgangener Gewinn vom Schadensersatzgläubiger nachgewiesen wird. Während die überwiegende Rechtsprechung des Reichsgerichts und des Bundesgerichtshofes in diesen Fällen § 252 S. 2 Alt. 1 BGB als Grundstein für die abstrakte Berechnungsmethode heranzieht und die Ersatzfähigkeit des Schadens von dem gewöhnlichen Verlauf der Dinge abhängig macht, plädiert die vorliegende Untersuchung für eine an dem Verkehrswert der nicht erbrachten Leistung anknüpfende Betrachtung. Dabei sind schadensrechtliche, aber auch ökonomische Grundsätze in Blick zu nehmen. Dreh- und Angelpunkt ist dabei die Differenzhypothese. Der Begriff „Structure and Analysis of Abstract Damage Calculation in Purchase and Rental Law“ wird seit jeher unterschiedlich verwendet. Die vorliegende Arbeit zielt darauf ab, den umfangreichen Streitstand seit dem 19. Jahrhundert zu analysieren und die damit verbundenen Missverständnisse und Vorurteile bezüglich dieser Berechnungsmethode auszuräumen. Dabei werden die Ergebnisse, die für den Kaufvertrag erzielt wurden, auf den Mietvertrag übertragen. Im Verlauf dieser Analyse werden auch wirtschaftliche Aspekte eine unterstützende Rolle spielen.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann greift die Teilkasko?
Die Teilkasko greift in der Regel bei Schäden, die durch äußere Einflüsse verursacht werden, wie beispielsweise Hagel, Sturm, Diebstahl, Wildunfälle oder Glasbruch. Sie deckt also Schäden ab, die nicht durch den Fahrer selbst verursacht wurden. Die Teilkasko übernimmt jedoch nicht die Kosten für selbstverschuldete Unfälle oder Vandalismus. Es ist wichtig zu beachten, dass die Leistungen der Teilkasko je nach Versicherungspolice variieren können, daher sollte man sich vor Vertragsabschluss genau informieren. **
-
Was zahlt Teilkasko nicht?
Die Teilkasko zahlt in der Regel nicht für Schäden, die durch Unfälle verursacht werden, bei denen der Versicherungsnehmer schuldhaft handelt. Auch Vandalismus oder mutwillige Beschädigungen sind nicht durch die Teilkasko abgedeckt. Des Weiteren werden Schäden durch Naturgewalten wie Überschwemmungen, Erdbeben oder Lawinen in der Regel nicht von der Teilkasko übernommen. Zudem sind Diebstahl oder Raub von Zubehörteilen oder persönlichen Gegenständen aus dem Fahrzeug nicht durch die Teilkasko versichert. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Teilkaskoversicherung zu prüfen, um Missverständnisse zu vermeiden. **
-
Wann brauche ich Teilkasko?
Du solltest Teilkasko in Betracht ziehen, wenn dein Auto noch einen gewissen Wert hat und du es vor Schäden wie Diebstahl, Glasbruch, Wildunfällen oder Naturgewalten schützen möchtest. Besonders in Regionen mit vielen Wildtieren oder häufigen Unwettern kann sich eine Teilkaskoversicherung lohnen. Wenn du finanziell nicht in der Lage bist, die Kosten für Reparaturen oder den Verlust deines Fahrzeugs selbst zu tragen, kann eine Teilkasko eine sinnvolle Absicherung sein. Es ist wichtig, die individuellen Risiken und den Wert deines Autos zu berücksichtigen, um zu entscheiden, ob eine Teilkaskoversicherung für dich notwendig ist. **
-
Ist bei Teilkasko glasschaden?
Ja, bei einer Teilkaskoversicherung ist in der Regel auch Glasschaden mitversichert. Dies beinhaltet Schäden an der Windschutzscheibe, den Seitenscheiben, der Heckscheibe und den Scheinwerfern. Oftmals sind auch Schäden an Glasdächern oder Panoramadächern abgedeckt. Es ist jedoch wichtig, die genauen Bedingungen der Versicherungspolice zu prüfen, da es je nach Anbieter und Vertrag Unterschiede geben kann. In vielen Fällen ist eine Selbstbeteiligung bei Glasschäden üblich. Bei Fragen oder Unklarheiten empfiehlt es sich, direkt mit der Versicherungsgesellschaft Kontakt aufzunehmen. **
Wann zahlt Teilkasko nicht?
Die Teilkasko-Versicherung deckt Schäden, die durch bestimmte Ereignisse wie Diebstahl, Glasbruch, Wildunfälle oder Naturgewalten verursacht werden. Allerdings gibt es auch Situationen, in denen die Teilkasko nicht zahlt. Zum Beispiel, wenn der Fahrer den Unfall selbst verursacht hat oder wenn das Fahrzeug durch Vandalismus beschädigt wurde. Ebenso sind Schäden, die durch normale Abnutzung oder unsachgemäße Handhabung entstehen, nicht durch die Teilkasko abgedeckt. Es ist wichtig, die genauen Bedingungen und Ausschlüsse in den Versicherungsbedingungen zu prüfen, um zu verstehen, in welchen Fällen die Teilkasko nicht zahlt. **
Wann zahlt die Teilkasko?
Die Teilkasko zahlt in der Regel bei Schäden, die durch äußere Einflüsse entstehen, wie beispielsweise Hagel, Sturm, Diebstahl, Wildunfälle oder Glasbruch. Sie deckt also Schäden ab, die nicht durch den Fahrer selbst verursacht wurden. Auch Schäden durch Brand oder Überschwemmung können von der Teilkasko übernommen werden. Es ist wichtig zu beachten, dass die Teilkasko nicht für Schäden aufkommt, die durch den Fahrer selbst verursacht wurden, wie beispielsweise Unfälle oder Vandalismus. Daher ist es ratsam, die Teilkasko mit einer Vollkaskoversicherung zu kombinieren, um umfassenden Schutz zu erhalten. **
Top-Angebote
Produkte zum Begriff Teilkasko:
-
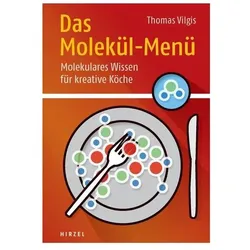
Das Molekül-Menü, Sachbücher von Thomas Vilgis"Das Molekül-Menü" von Thomas Vilgis ist ein faszinierendes Sachbuch, das die Welt der Moleküle in den Mittelpunkt stellt. Es erklärt, wie die chemischen Bestandteile unserer Lebensmittel deren Geschmack und Wirkung beeinflussen. Der Autor nimmt die Leser*innen mit auf eine spannende Reise durch die Molekülstruktur von Speisen und Getränken und bietet dabei wertvolle Tipps zur Zubereitung. Mit einem klaren Fokus auf die Verbindung zwischen Wissenschaft und Kulinarik zeigt Vilgis, dass es möglich ist, mit wenigen Zutaten und ohne grossen Aufwand köstliche Gerichte zu kreieren. Dieses Buch ist nicht nur informativ, sondern auch inspirierend für alle, die ihre Kochkünste erweitern und ein tieferes Verständnis für die Lebensmittel entwickeln möchten. Es ist eine Einladung, die eigene Kreativität in der Küche zu entfalten und die Wissenschaft des Kochens zu entdecken.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Struktur und Analyse der abstrakten Schadensberechnung im Kauf- und Mietrecht, Fachbücher von Fritz StengerDer Begriff der abstrakten Schadensberechnung beschäftigt seit dem 19. Jahrhundert Rechtsprechung und Literatur. Im Mittelpunkt der mittlerweile kaum noch zu überblickenden Diskussion steht die Frage, auf welche Weise ein Schadensersatz berechnet werden kann, wenn eine Leistung nicht erbracht wurde, es aber weder zu einem konkreten Deckungsgeschäft kommt noch ein konkret entgangener Gewinn vom Schadensersatzgläubiger nachgewiesen wird. Während die überwiegende Rechtsprechung des Reichsgerichts und des Bundesgerichtshofes in diesen Fällen § 252 S. 2 Alt. 1 BGB als Grundstein für die abstrakte Berechnungsmethode heranzieht und die Ersatzfähigkeit des Schadens von dem gewöhnlichen Verlauf der Dinge abhängig macht, plädiert die vorliegende Untersuchung für eine an dem Verkehrswert der nicht erbrachten Leistung anknüpfende Betrachtung. Dabei sind schadensrechtliche, aber auch ökonomische Grundsätze in Blick zu nehmen. Dreh- und Angelpunkt ist dabei die Differenzhypothese. Der Begriff „Structure and Analysis of Abstract Damage Calculation in Purchase and Rental Law“ wird seit jeher unterschiedlich verwendet. Die vorliegende Arbeit zielt darauf ab, den umfangreichen Streitstand seit dem 19. Jahrhundert zu analysieren und die damit verbundenen Missverständnisse und Vorurteile bezüglich dieser Berechnungsmethode auszuräumen. Dabei werden die Ergebnisse, die für den Kaufvertrag erzielt wurden, auf den Mietvertrag übertragen. Im Verlauf dieser Analyse werden auch wirtschaftliche Aspekte eine unterstützende Rolle spielen.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die funktionelle Gruppe im Ethanol Molekül?
Wie lautet die funktionelle Gruppe im Ethanol Molekül? Die funktionelle Gruppe im Ethanol Molekül ist die Hydroxylgruppe (-OH), die an das Kohlenstoffatom gebunden ist. Diese funktionelle Gruppe verleiht Ethanol seine charakteristischen chemischen Eigenschaften, wie die Fähigkeit zur Bildung von Wasserstoffbrückenbindungen und zur Reaktion mit anderen Molekülen. Die Hydroxylgruppe macht Ethanol auch zu einem Alkohol, einer Klasse von organischen Verbindungen, die eine Hydroxylgruppe enthalten. Ethanol wird häufig als Lösungsmittel, Desinfektionsmittel und in alkoholischen Getränken verwendet. **
-
Ist Glasbruch Teilkasko?
Ist Glasbruch Teilkasko? Ja, Glasbruch ist in der Regel in der Teilkaskoversicherung enthalten. Diese Versicherung deckt Schäden ab, die durch äußere Einflüsse wie Steinschlag, Hagel oder Vandalismus verursacht werden. Dazu gehören auch Schäden an der Windschutzscheibe, den Seitenscheiben oder dem Panoramadach des Fahrzeugs. Es ist wichtig, die genauen Bedingungen der Teilkaskoversicherung zu überprüfen, um sicherzustellen, dass Glasbruch tatsächlich abgedeckt ist. In einigen Fällen kann es auch sinnvoll sein, eine zusätzliche Glasbruchversicherung abzuschließen, um umfassend geschützt zu sein. **
-
Wann greift die Teilkasko?
Die Teilkasko greift in der Regel bei Schäden, die durch äußere Einflüsse verursacht werden, wie beispielsweise Hagel, Sturm, Diebstahl, Wildunfälle oder Glasbruch. Sie deckt also Schäden ab, die nicht durch den Fahrer selbst verursacht wurden. Die Teilkasko übernimmt jedoch nicht die Kosten für selbstverschuldete Unfälle oder Vandalismus. Es ist wichtig zu beachten, dass die Leistungen der Teilkasko je nach Versicherungspolice variieren können, daher sollte man sich vor Vertragsabschluss genau informieren. **
-
Was zahlt Teilkasko nicht?
Die Teilkasko zahlt in der Regel nicht für Schäden, die durch Unfälle verursacht werden, bei denen der Versicherungsnehmer schuldhaft handelt. Auch Vandalismus oder mutwillige Beschädigungen sind nicht durch die Teilkasko abgedeckt. Des Weiteren werden Schäden durch Naturgewalten wie Überschwemmungen, Erdbeben oder Lawinen in der Regel nicht von der Teilkasko übernommen. Zudem sind Diebstahl oder Raub von Zubehörteilen oder persönlichen Gegenständen aus dem Fahrzeug nicht durch die Teilkasko versichert. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Teilkaskoversicherung zu prüfen, um Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Teilkasko
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
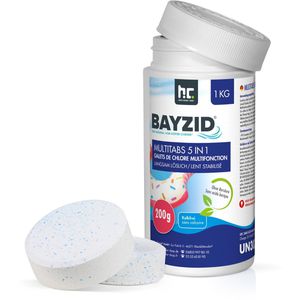
Höfer-Chemie Chlor BAYZID organisch, 5in1 Multitabs, für Pools, 90 % Chlorgehalt, 5 x 200 g, Dose 1 kgZur Dauerdesinfektion und zur Beseitigung von Keimen, Mikroorganismen und Bakterien Geeignet für Pools ab 30 m³ optimalerweise mit einem Schwimmdosierer und kompatibel mit allen Filterarten Multiwirkung mit pH Stabilisator, Algenvernichter, Flockungsmittel und Klareffekt für einfachste Anwendung 90 %iges organisches Aktivchlor (Trichlorisocyanursäure) Erhält den pH-Wert des Wassers und erhöht den Cyanursäuregehalt (Stabilisator) Aller 5-8 Tage 1 Tablette bei einer Füllmenge von 30 m³ Stabile Depotwirkung hält Chlorgehalt auf gleichem Niveau und reduziert damit den Pflegeaufwand 200 g Tablette mit Ø 7,5 cm und 2,3 cm Höhe Optimaler Chlorwert: 0,6 - 1,5 mg/l (Je nach Technik, Besucherzahl und Temperatur, bis zu 2 mg/l, bei Verwendung von Kartuschenfiltern bis zu 3,0 mg/l) BAuA-Nummer: N-63988 Merkmale: Produktform: Tabletten Anwendungsbereich: Pool / Whirlpool Chlortyp: organisch Füllmenge: 1 kg Verwendungszweck: Dauerdesinfektion weitere Produktinformationen: Inhalt: 1kg, Warnhinweise: Signalwort: Achtung H302: Gesundheitsschädlich bei Verschlucken. H319: Verursacht schwere Augenreizung. H335: Kann die Atemwege reizen. H410: Sehr giftig für Wasserorganismen, mit langfristiger Wirkung. EUH031: Entwickelt bei Berührung mit Säure giftige Gase. Enthält: Gefahrbestimmende Komponenten zur Etikettierung: Symclosene Hinweis: Chlor vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.16,54 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
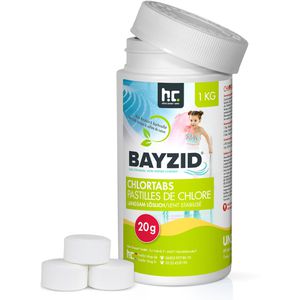
Höfer-Chemie Chlor BAYZID organisch, langsamlösliche Tabletten, für Pools, 90 % Chlorgehalt, 50 x 20 g, Dose 1 kgZur Dauerdesinfektion und zur Beseitigung von Keimen, Mikroorganismen und Bakterien Geeignet für Pools ab 2 m³ optimalerweise mit einem Schwimmdosierer und kompatibel mit allen Filterarten 90 %iges organisches Aktivchlor (Trichlorisocyanursäure) geeignet bei hohem Badebetrieb oder öffentlichen Bädern Senkt den pH-Wert des Wassers und erhöht den Cyanursäuregehalt (Stabilisator) Wöchtentlich 1 Tablette für 2-2,5 m³, 4 Tabletten für 8-10 m³ oder 5 Tabletten für 12-15 m³ Wasser Stabile Depotwirkung hält Chlorgehalt auf stabilem Niveau und reduziert damit den Pflegeaufwand 20 g Tablette mit Ø 3 cm und 1,6 cm Höhe Optimaler Chlorwert: 0,6 - 1,5 mg/l (Je nach Technik, Besucherzahl und Temperatur, bis zu 2 mg/l, bei Verwendung von Kartuschenfiltern bis zu 3,0 mg/l) BAuA-Nummer: N-63985 Merkmale: Produktform: Tabletten Anwendungsbereich: Pool / Whirlpool Chlortyp: organisch Füllmenge: 1 kg Verwendungszweck: Dauerdesinfektion weitere Produktinformationen: Inhalt: 1kg, Warnhinweise: Signalwort: Achtung H302: Gesundheitsschädlich bei Verschlucken. H319: Verursacht schwere Augenreizung. H335: Kann die Atemwege reizen. H410: Sehr giftig für Wasserorganismen, mit langfristiger Wirkung. EUH031: Entwickelt bei Berührung mit Säure giftige Gase. Enthält: Gefahrbestimmende Komponenten zur Etikettierung: Symclosene Hinweis: Chlor vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.14,93 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann brauche ich Teilkasko?
Du solltest Teilkasko in Betracht ziehen, wenn dein Auto noch einen gewissen Wert hat und du es vor Schäden wie Diebstahl, Glasbruch, Wildunfällen oder Naturgewalten schützen möchtest. Besonders in Regionen mit vielen Wildtieren oder häufigen Unwettern kann sich eine Teilkaskoversicherung lohnen. Wenn du finanziell nicht in der Lage bist, die Kosten für Reparaturen oder den Verlust deines Fahrzeugs selbst zu tragen, kann eine Teilkasko eine sinnvolle Absicherung sein. Es ist wichtig, die individuellen Risiken und den Wert deines Autos zu berücksichtigen, um zu entscheiden, ob eine Teilkaskoversicherung für dich notwendig ist. **
-
Ist bei Teilkasko glasschaden?
Ja, bei einer Teilkaskoversicherung ist in der Regel auch Glasschaden mitversichert. Dies beinhaltet Schäden an der Windschutzscheibe, den Seitenscheiben, der Heckscheibe und den Scheinwerfern. Oftmals sind auch Schäden an Glasdächern oder Panoramadächern abgedeckt. Es ist jedoch wichtig, die genauen Bedingungen der Versicherungspolice zu prüfen, da es je nach Anbieter und Vertrag Unterschiede geben kann. In vielen Fällen ist eine Selbstbeteiligung bei Glasschäden üblich. Bei Fragen oder Unklarheiten empfiehlt es sich, direkt mit der Versicherungsgesellschaft Kontakt aufzunehmen. **
-
Wann zahlt Teilkasko nicht?
Die Teilkasko-Versicherung deckt Schäden, die durch bestimmte Ereignisse wie Diebstahl, Glasbruch, Wildunfälle oder Naturgewalten verursacht werden. Allerdings gibt es auch Situationen, in denen die Teilkasko nicht zahlt. Zum Beispiel, wenn der Fahrer den Unfall selbst verursacht hat oder wenn das Fahrzeug durch Vandalismus beschädigt wurde. Ebenso sind Schäden, die durch normale Abnutzung oder unsachgemäße Handhabung entstehen, nicht durch die Teilkasko abgedeckt. Es ist wichtig, die genauen Bedingungen und Ausschlüsse in den Versicherungsbedingungen zu prüfen, um zu verstehen, in welchen Fällen die Teilkasko nicht zahlt. **
-
Wann zahlt die Teilkasko?
Die Teilkasko zahlt in der Regel bei Schäden, die durch äußere Einflüsse entstehen, wie beispielsweise Hagel, Sturm, Diebstahl, Wildunfälle oder Glasbruch. Sie deckt also Schäden ab, die nicht durch den Fahrer selbst verursacht wurden. Auch Schäden durch Brand oder Überschwemmung können von der Teilkasko übernommen werden. Es ist wichtig zu beachten, dass die Teilkasko nicht für Schäden aufkommt, die durch den Fahrer selbst verursacht wurden, wie beispielsweise Unfälle oder Vandalismus. Daher ist es ratsam, die Teilkasko mit einer Vollkaskoversicherung zu kombinieren, um umfassenden Schutz zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.