Domain carbonyl.de kaufen?
Wir ziehen mit dem Projekt
carbonyl.de um.
Sind Sie am Kauf der Domain
carbonyl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain carbonyl.de kaufen?
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **

Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
LED-DECKENLEUCHTE Molekül 62/47/7 cm DeckenlampeMaterial: Moderne LED Deckenleuchte im Ring-Design, mit hochwertigem Lampenkörper aus Aluminium und Silikagel, die Abdeckung für die direkte Montage unter der Decke Anwendungsbereich: Die schwarze Deckenleuchte ist perfekt ideal für den modernen Raum Esszimmer, Küchen, Büro, Flur, Wohzimmer, Schlafzimmer, Arbeitszimmer, Essenzimmer, Hotel, Restaurant und so weiter Dimmbar: Die Deckenlampe wird inklusive einer Fernbedienung geliefert, mit deren Hilfe man die Helligkeit und Farbetemperatur (Warmweiß/Kaltweiß/Neutral) stufenlos verändern kann Kundendienst: Wir bieten eine 2-jährige Verkäufergarantie für die Beleuchtung an, unser Kundenservice ist ebenso einzigartig wie das zeitgemäße Design unserer Lampen – Qualität die überzeugt, wenn Sie irgende Frage haben, bitte zögern Sie nicht, uns zu kontaktieren Maße: 61.5*46.5*6.3CM, Spannung: 230V, Leistung: 52W, LED Leuchtmittel sind fest verbaut (nicht wechselbar),die Lebensdauer beträgt 30.000 Stunden. Diese LED Deckenbeleuchtung reduziert den Energieverbrauch um bis zu 85% (im Vergleich zu Glühlampenlicht) Das Produkt wurde vor kurzem überarbeitet und modernisiert, und es gibt Fälle, in denen die Energieeffizienzwerte nicht mit der Detailseite übereinstimmen. Wenn Sie das Produkt erhalten und Probleme haben, wenden Sie sich bitte an unseren Kundendienst41,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Struktur und Analyse der abstrakten Schadensberechnung im Kauf- und Mietrecht, Fachbücher von Fritz StengerDer Begriff der abstrakten Schadensberechnung beschäftigt seit dem 19. Jahrhundert Rechtsprechung und Literatur. Im Mittelpunkt der mittlerweile kaum noch zu überblickenden Diskussion steht die Frage, auf welche Weise ein Schadensersatz berechnet werden kann, wenn eine Leistung nicht erbracht wurde, es aber weder zu einem konkreten Deckungsgeschäft kommt noch ein konkret entgangener Gewinn vom Schadensersatzgläubiger nachgewiesen wird. Während die überwiegende Rechtsprechung des Reichsgerichts und des Bundesgerichtshofes in diesen Fällen § 252 S. 2 Alt. 1 BGB als Grundstein für die abstrakte Berechnungsmethode heranzieht und die Ersatzfähigkeit des Schadens von dem gewöhnlichen Verlauf der Dinge abhängig macht, plädiert die vorliegende Untersuchung für eine an dem Verkehrswert der nicht erbrachten Leistung anknüpfende Betrachtung. Dabei sind schadensrechtliche, aber auch ökonomische Grundsätze in Blick zu nehmen. Dreh- und Angelpunkt ist dabei die Differenzhypothese. Der Begriff „Structure and Analysis of Abstract Damage Calculation in Purchase and Rental Law“ wird seit jeher unterschiedlich verwendet. Die vorliegende Arbeit zielt darauf ab, den umfangreichen Streitstand seit dem 19. Jahrhundert zu analysieren und die damit verbundenen Missverständnisse und Vorurteile bezüglich dieser Berechnungsmethode auszuräumen. Dabei werden die Ergebnisse, die für den Kaufvertrag erzielt wurden, auf den Mietvertrag übertragen. Im Verlauf dieser Analyse werden auch wirtschaftliche Aspekte eine unterstützende Rolle spielen.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **

Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Das Molekül-Menü, Sachbücher von Thomas Vilgis"Das Molekül-Menü" von Thomas Vilgis ist ein faszinierendes Sachbuch, das die Welt der Moleküle in den Mittelpunkt stellt. Es erklärt, wie die chemischen Bestandteile unserer Lebensmittel deren Geschmack und Wirkung beeinflussen. Der Autor nimmt die Leser*innen mit auf eine spannende Reise durch die Molekülstruktur von Speisen und Getränken und bietet dabei wertvolle Tipps zur Zubereitung. Mit einem klaren Fokus auf die Verbindung zwischen Wissenschaft und Kulinarik zeigt Vilgis, dass es möglich ist, mit wenigen Zutaten und ohne grossen Aufwand köstliche Gerichte zu kreieren. Dieses Buch ist nicht nur informativ, sondern auch inspirierend für alle, die ihre Kochkünste erweitern und ein tieferes Verständnis für die Lebensmittel entwickeln möchten. Es ist eine Einladung, die eigene Kreativität in der Küche zu entfalten und die Wissenschaft des Kochens zu entdecken.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LED-DECKENLEUCHTE Molekül 62/47/7 cm DeckenlampeMaterial: Moderne LED Deckenleuchte im Ring-Design, mit hochwertigem Lampenkörper aus Aluminium und Silikagel, die Abdeckung für die direkte Montage unter der Decke Anwendungsbereich: Die schwarze Deckenleuchte ist perfekt ideal für den modernen Raum Esszimmer, Küchen, Büro, Flur, Wohzimmer, Schlafzimmer, Arbeitszimmer, Essenzimmer, Hotel, Restaurant und so weiter Dimmbar: Die Deckenlampe wird inklusive einer Fernbedienung geliefert, mit deren Hilfe man die Helligkeit und Farbetemperatur (Warmweiß/Kaltweiß/Neutral) stufenlos verändern kann Kundendienst: Wir bieten eine 2-jährige Verkäufergarantie für die Beleuchtung an, unser Kundenservice ist ebenso einzigartig wie das zeitgemäße Design unserer Lampen – Qualität die überzeugt, wenn Sie irgende Frage haben, bitte zögern Sie nicht, uns zu kontaktieren Maße: 61.5*46.5*6.3CM, Spannung: 230V, Leistung: 52W, LED Leuchtmittel sind fest verbaut (nicht wechselbar),die Lebensdauer beträgt 30.000 Stunden. Diese LED Deckenbeleuchtung reduziert den Energieverbrauch um bis zu 85% (im Vergleich zu Glühlampenlicht) Das Produkt wurde vor kurzem überarbeitet und modernisiert, und es gibt Fälle, in denen die Energieeffizienzwerte nicht mit der Detailseite übereinstimmen. Wenn Sie das Produkt erhalten und Probleme haben, wenden Sie sich bitte an unseren Kundendienst41,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Struktur und Analyse der abstrakten Schadensberechnung im Kauf- und Mietrecht, Fachbücher von Fritz StengerDer Begriff der abstrakten Schadensberechnung beschäftigt seit dem 19. Jahrhundert Rechtsprechung und Literatur. Im Mittelpunkt der mittlerweile kaum noch zu überblickenden Diskussion steht die Frage, auf welche Weise ein Schadensersatz berechnet werden kann, wenn eine Leistung nicht erbracht wurde, es aber weder zu einem konkreten Deckungsgeschäft kommt noch ein konkret entgangener Gewinn vom Schadensersatzgläubiger nachgewiesen wird. Während die überwiegende Rechtsprechung des Reichsgerichts und des Bundesgerichtshofes in diesen Fällen § 252 S. 2 Alt. 1 BGB als Grundstein für die abstrakte Berechnungsmethode heranzieht und die Ersatzfähigkeit des Schadens von dem gewöhnlichen Verlauf der Dinge abhängig macht, plädiert die vorliegende Untersuchung für eine an dem Verkehrswert der nicht erbrachten Leistung anknüpfende Betrachtung. Dabei sind schadensrechtliche, aber auch ökonomische Grundsätze in Blick zu nehmen. Dreh- und Angelpunkt ist dabei die Differenzhypothese. Der Begriff „Structure and Analysis of Abstract Damage Calculation in Purchase and Rental Law“ wird seit jeher unterschiedlich verwendet. Die vorliegende Arbeit zielt darauf ab, den umfangreichen Streitstand seit dem 19. Jahrhundert zu analysieren und die damit verbundenen Missverständnisse und Vorurteile bezüglich dieser Berechnungsmethode auszuräumen. Dabei werden die Ergebnisse, die für den Kaufvertrag erzielt wurden, auf den Mietvertrag übertragen. Im Verlauf dieser Analyse werden auch wirtschaftliche Aspekte eine unterstützende Rolle spielen.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
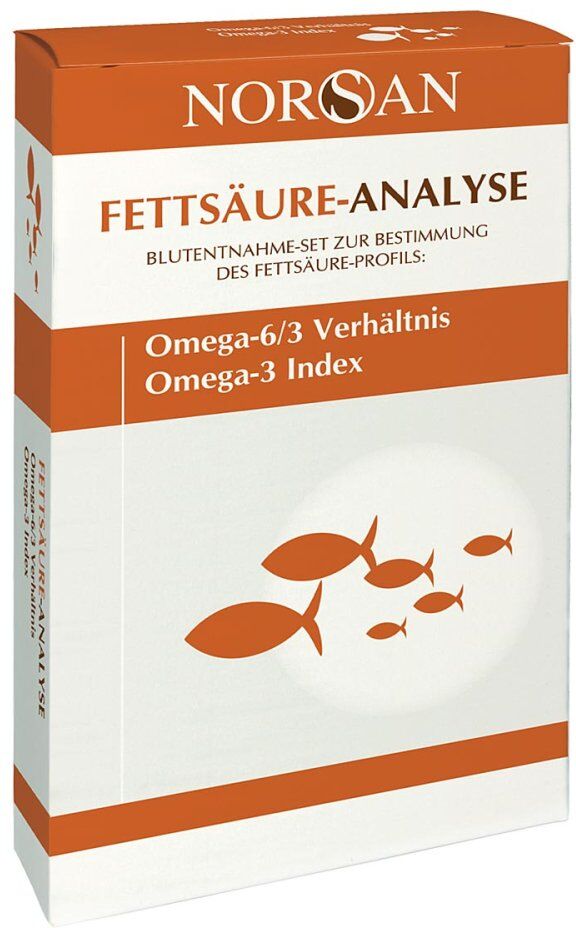
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vilgis, Thomas: Die Molekül-KücheDie Molekül-Küche , Physik und Chemie des feinen Geschmacks , Stoßdämpferfedern > Radaufhängung, Federung & Lenkung , Auflage: 9., korrigierte Auflage, Erscheinungsjahr: 20130408, Produktform: Kartoniert, Autoren: Vilgis, Thomas, Auflage: 13009, Auflage/Ausgabe: 9., korrigierte Auflage, Seitenzahl/Blattzahl: 216, Abbildungen: 40 Schwarz-Weiß- Abbildungen, Keyword: Alkoholisches; Aminosäuren; Asparagin; Biologie; Biologie leicht erklärt; Brühen; Buch für Köche; Buch für Köchinnen; Chemie Erklärungen anhand von Rezepten; Chemie leicht erklärt; Eiweiß; Enzyme; Ernährung; Essen; Fett; Fettaugen; Fettsäuren; Fond; Fülle der Inhaltsstoffe; Garen; Gargerichte; Gaumenschmaus; Gehirnnahrung; Gerichte kochen; Geschmack und Genuss; Grundverständnis Kochen; Himalaya Salz; Hühnerbrühe; Inhaltsstoffe; Kartoffelpüree; Kochbuch; Kochbuch für Laien; Kochen; Kochen Experimente; Kochen als Wissenschaft; Kochen leicht erklärt; Kochen verstehen; Kochkunst; Kochschule; Kohlenhydrate; Konservieren; Küche als Labor; Küchenexperimente; Küchenphänomene, Fachschema: Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Molekularküche~Molekularküche~Nanotechnologie~Technologie / Nanotechnologie~Diät - Diätetik~Kochen / Diät~Medizin / Diät~Schonkost~Natur~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Nanotechnologie~Die Natur: Sachbuch~Nanowissenschaften~Atom- und Molekularphysik~Hausmannskost und alte Gerichte~Kochen: Hauptgerichte~Kochen: Konservieren und Einfrieren~Populärwissenschaftliche Werke, Thema: Verstehen, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Diätetik und Ernährung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Länge: 231, Breite: 154, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5372434 A4983321 A4211596, Vorgänger EAN: 9783777621043 9783777613703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.